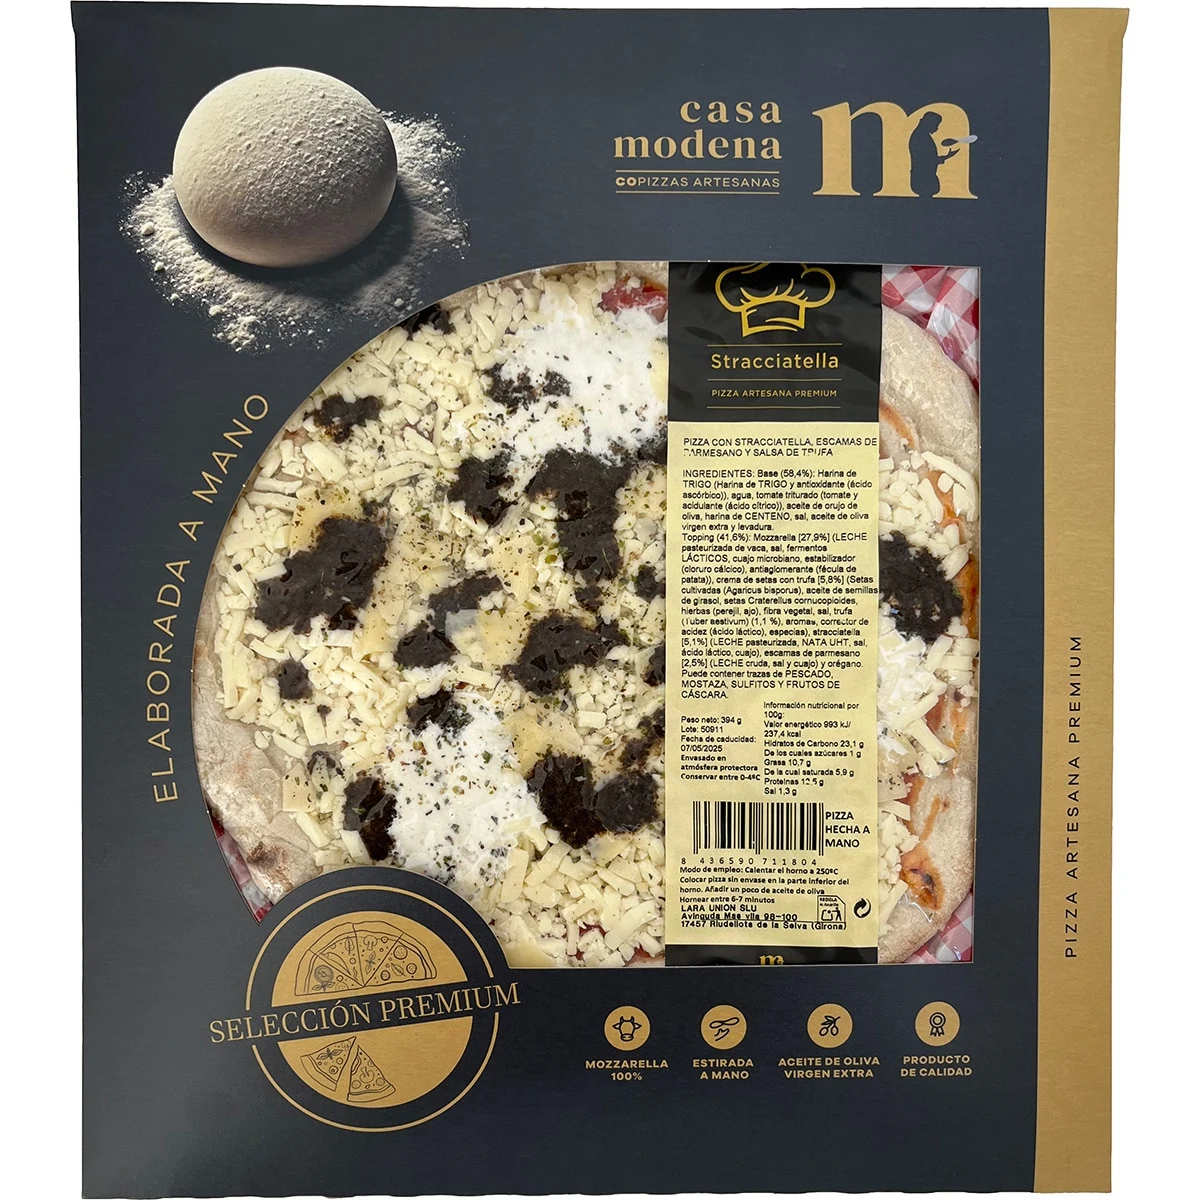
Diario de una quiebra cuenta en primera persona la historia de Casa Modena, la empresa familiar en la que Riccardo Braccaioli se implicó siendo muy joven. La familia pasó del comercio de moda a fabricar pizzas artesanales, llegó a El Corte Inglés y desarrolló espacios propios bajo la marca Maestro di Modena. Braccaioli relata con transparencia los aciertos y las decisiones que hoy habría tomado de otra manera.
El valor del libro está en poder reconocer esas señales con antelación. Casa Modena llegó a casi veinte puntos de venta, unos cuatro millones de euros de facturación y 64 empleados antes de terminar en concurso de acreedores.
La historia permite seguir cómo el crecimiento comercial fue acompañado de una pérdida progresiva de visibilidad sobre rentabilidad, caja y capacidad financiera.
1. Una decisión que condiciona el inicio: invertir antes de validar suficientemente
La familia acondiciona una nave de aproximadamente 1.000 m² e instala una línea de producción antes de validar suficientemente quién compraría el producto, en qué volumen, a qué precio y con qué margen. La inversión deja poco colchón para circulante, desviaciones y pérdidas iniciales.
La primera Navidad resume bien la tensión de liquidez. Braccaioli cuenta que su madre reunió las monedas que había por casa y en los coches para poder comprar la cena familiar. El proyecto había absorbido casi todo el colchón antes de generar caja suficiente. Con esa presión, cualquier venta que aporta efectivo puede parecer buena aunque deje poco o ningún margen.
2. Un gran cliente puede impulsar el negocio y ocultar el riesgo
La entrada en El Corte Inglés es uno de los grandes aciertos comerciales de la historia. Riccardo y su padre hacen una demostración en directo, consiguen un pedido importante y después presencia en distintos centros.
Cada nueva apertura exige inversión, personal, existencias, logística y circulante. El prestigio del cliente puede hacer más difícil frenar, incluso cuando la rentabilidad de un centro todavía no está clara.
Para un CEO, conviene medir cada centro y cliente por margen, caja y capital necesario. Una gran cuenta puede ser muy valiosa y, a la vez, exigir más recursos de los que la empresa puede sostener.
3. Facturación, margen y caja son tres conversaciones distintas
La pizza artesanal tenía un precio muy superior al de las alternativas industriales, y venderla exigía degustaciones, desplazamientos, personal y hornos. Si esos costes comerciales quedan dispersos, el margen aparente puede ser mucho mejor que el real.
Qué habría ayudado al CEO a tener más visibilidad
En una etapa así, el CEO necesita ver pronto qué centros crean valor, cuánto circulante exige cada apertura y dónde empieza a deteriorarse la caja.
- Rentabilidad por tienda, cliente y canal.
- Margen real después de degustaciones, logística y personal.
- Punto de equilibrio de cada nueva apertura.
- Previsión de tesorería y capital circulante necesario.
- Escenarios base, adverso y crítico antes de invertir.
- Límites de deuda, caja mínima y pérdidas máximas por unidad.
4. Cuando la deuda financia pérdidas recurrentes
Créditos, pólizas y plazos con proveedores forman parte de la financiación habitual. Cuando cubren pérdidas recurrentes, cada nueva línea da tiempo, pero también eleva la deuda y reduce el margen de maniobra.
En la fase final, la empresa llega a unos 1,5 millones de deuda bancaria y una cifra similar con proveedores, además de otras obligaciones. El deterioro se hace evidente cuando el calendario de pagos domina la gestión y cada semana exige decidir qué obligación atender primero.
5. Cuando la dirección financiera necesita independencia
Braccaioli explica que durante una etapa contaron con un asesor financiero que reforzaba la dirección que la familia quería tomar: crecer, pedir otro crédito y confiar en que las ventas aliviarían la situación. El propio autor reconoce que la familia prefería escuchar a alguien que no cuestionara el proyecto.
Más tarde aparece Félix Roca, que presenta la situación con menos concesiones, plantea una reestructuración e introduce disciplina financiera. Su aportación principal es poner información incómoda delante de la propiedad cuando todavía hay decisiones que tomar.
6. En una empresa familiar, los problemas financieros y de gobierno se mezclan
El libro cuenta también un conflicto de gobierno entre padre e hijo. Riccardo asume progresivamente la gerencia, pero su padre sigue interviniendo y algunos cambios acordados no siempre se mantienen. La madre queda atrapada entre ambos.
Es una situación reconocible en muchas empresas familiares: el organigrama formal y la autoridad real pueden funcionar de manera distinta. Definir funciones, límites de endeudamiento y mecanismos para resolver desacuerdos reduce el riesgo de convertir cada decisión difícil en un conflicto personal.
7. Esperar redujo las alternativas disponibles
La empresa llegó a preparar una solicitud de concurso y decidió no firmarla. Continuó aproximadamente seis meses más. Durante ese tiempo aumentaron la deuda, la tensión de caja, los impagos y el desgaste.
Mientras siguen entrando ventas y pedidos es fácil aplazar una reestructuración. Cada mes de demora puede reducir las alternativas disponibles.
El final de la historia: Casa Modena después del concurso
La historia empresarial de la familia termina con el concurso y la posterior liquidación de Casa Modena SL. La familia pierde el control de un proyecto construido durante años.
La marca y el producto continuaron después. Hoy siguen encontrándose pizzas bajo Casa Modena. El caso recuerda que un producto con mercado necesita también una estructura empresarial y financiera capaz de sostenerlo.
Cinco preguntas que merece la pena hacerse
¿Conocemos la rentabilidad real por cliente, producto, centro o línea de negocio, después de todos los costes necesarios para vender?
¿Cuánta caja consumirá el crecimiento previsto durante los próximos seis meses?
¿Qué inversiones estamos aprobando por reputación, intuición o miedo a perder una oportunidad, y no por retorno esperado?
¿Tenemos a alguien con independencia suficiente para decir que no al propietario cuando una decisión no se sostiene financieramente?
Si mañana apareciera una tensión seria de caja, ¿quién tendría autoridad real para tomar decisiones difíciles y con qué información?
Mi valoración de Diario de una quiebra
Lo recomiendo especialmente a CEOs de empresas familiares en crecimiento, con nuevas líneas o con una facturación que avanza más rápido que la caja. El libro permite ver desde dentro cómo se pierde margen de maniobra mientras la actividad sigue funcionando.
Su principal utilidad está en reconocer señales tempranas: rentabilidad poco visible por unidad, crecimiento intensivo en caja, deuda creciente y decisiones difíciles que se aplazan.
Si alguna idea te ha hecho mirar de otra manera tu crecimiento, tu caja o una decisión que tienes delante, compárala con tus números y con el margen de maniobra real de la empresa.
Y si necesitas una mirada externa para ordenar la información y decidir con más claridad, podemos revisar tu caso.
Cuéntame tu caso →Visibilidad financiera en 3 min →